Der Juli verändert die Ausgangslage für die Energiebeschaffung
Der Energiemarkt hat sich im Juli 2026 deutlich verteuert. Für die Immobilienwirtschaft ist dabei weniger entscheidend, dass Strom- und Gaspreise gestiegen sind. Entscheidend ist, wo innerhalb der Terminstruktur die Preisbewegungen stattfinden und welche Lieferzeiträume eines Portfolios davon betroffen sind.
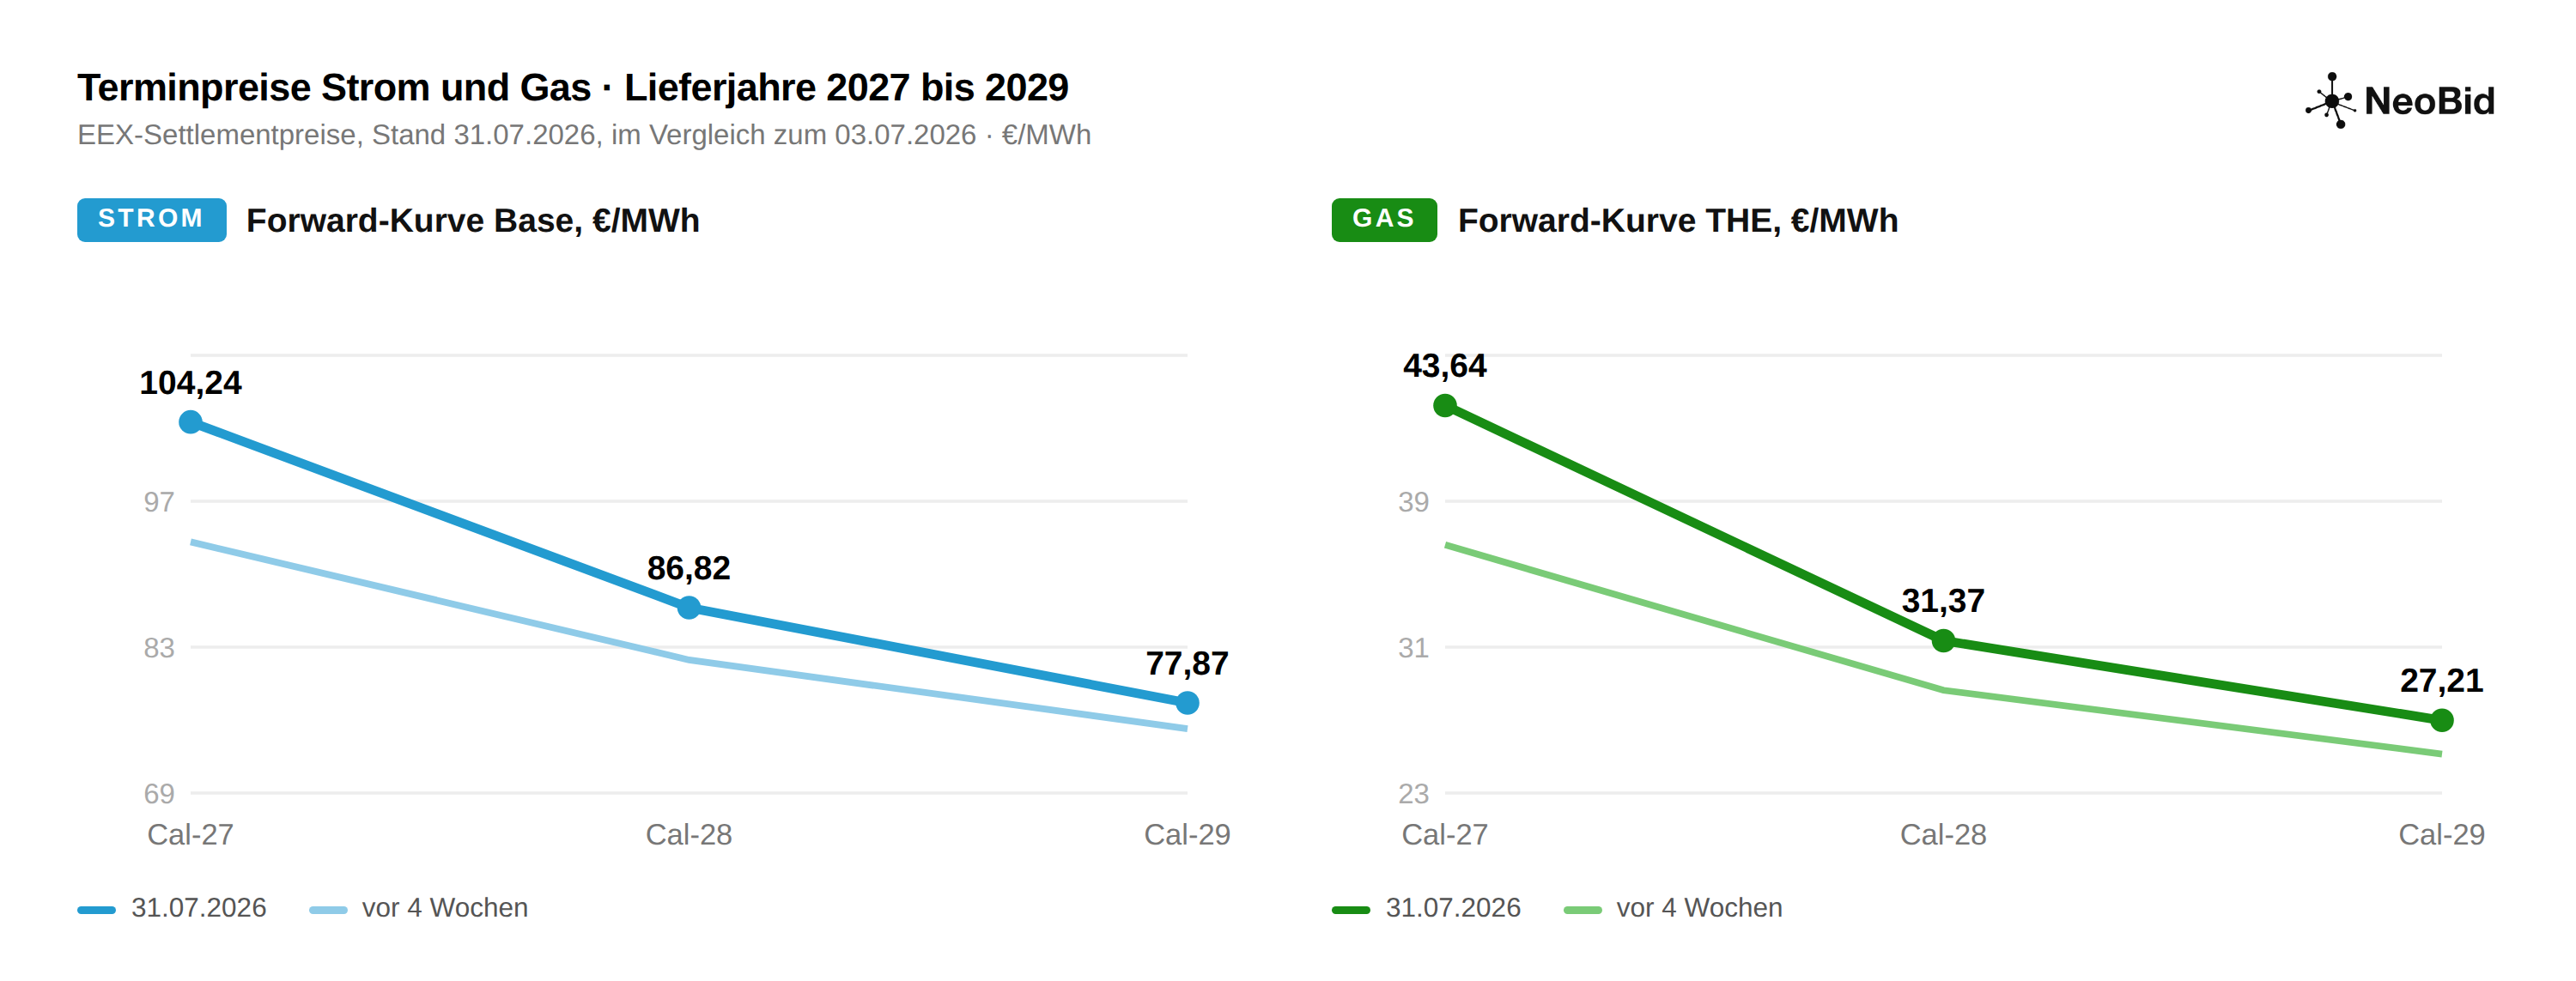
Die folgenden Werte beziehen sich auf den Börsenstichtag 31. Juli 2026. „Cal-27“ bezeichnet das Lieferjahr 2027, „Q4 2026“ das vierte Quartal 2026.
Strom Cal-27 stieg innerhalb von vier Wochen um 12,1 Prozent auf 104,24 Euro je Megawattstunde (€/MWh). Im Winterquartal Q4 2026 betrug der Anstieg 22,0 Prozent auf 139,46 €/MWh.
Gas Cal-27 erreichte 43,64 €/MWh und lag damit 20,0 Prozent über dem Niveau vier Wochen zuvor. Q4 2026 verteuerte sich um 35,7 Prozent auf 59,94 €/MWh.
Für Eigentümer, Asset Manager und Property Manager zählt deshalb neben dem Jahrespreis, welche Lieferzeiträume, Verbrauchsmengen und noch offenen Positionen eines Portfolios betroffen sind.
Wie Preisbewegungen das Portfoliobudget verändern
Der Vier-Wochen-Anstieg von Strom Cal-27 entsprach rechnerisch rund 11.250 Euro je Gigawattstunde Jahresverbrauch. Gegenüber dem Stand zwölf Monate zuvor betrug die Differenz rund 21.840 Euro je Gigawattstunde.
Bei fünf Gigawattstunden Stromverbrauch für 2027 ergeben sich damit rund 56.000 Euro im Vier-Wochen-Vergleich beziehungsweise etwa 109.000 Euro im Zwölf-Monats-Vergleich.
Diese Beispiele zeigen ausschließlich die Veränderung des Großhandelswerts. Netzentgelte, Umlagen, Steuern, Bilanzierungs- und Vertriebskosten sowie Lieferantenmargen sind nicht enthalten. Bereits preislich abgesicherte Mengen sind von einer späteren Marktbewegung anders betroffen als offene Mengen.
Höhere Energiekosten können Betriebskostenbudgets und die Nebenkostenbelastung der Mieter erhöhen. Soweit Kosten beim Eigentümer verbleiben, beeinflussen sie unmittelbar den operativen Cashflow und den Netto-Betriebsertrag (NOI). Damit betrifft Energiebeschaffung auch die wirtschaftliche Steuerung im Asset Management.
Warum Lieferquartale und Verbrauchsprofile wichtig sind
Ende Juli kostete Strom Q4 2026 139,46 €/MWh, Q2 2027 dagegen 87,35 €/MWh. Das Winterquartal lag damit rund 60 Prozent über dem zweiten Quartal 2027. Beim Gas standen 59,94 €/MWh für Q4 2026 einem Wert von 40,84 €/MWh für Q2 2027 gegenüber.
Ein Jahreskontrakt liefert einen Preis für das gesamte Lieferjahr. Für die Portfoliosteuerung kann dieser Wert Unterschiede zwischen den Quartalen verdecken. Gerade bei Tranchenmodellen und mehrjährigen Strategien lohnt deshalb ein Blick auf die einzelnen Lieferperioden.
Hotels, Healthcare-Immobilien, Pflegeeinrichtungen und Wohnungsbestände haben andere saisonale Verbrauchsprofile als Logistik- oder Retail-Portfolios. Bei hohem Wärmebedarf in teuren Winterquartalen kann der wirtschaftliche Effekt deutlich von einem einfachen Jahresdurchschnitt abweichen.
Die Terminstruktur zeigt unterschiedliche Preisrisiken
Die Preisbewegung im Juli verlief nicht gleichmäßig über alle Lieferjahre. Bei Strom lag Cal-27 bei 104,24 €/MWh, Cal-28 bei 86,82 €/MWh und Cal-29 bei 77,87 €/MWh. Cal-29 notierte damit rund 25 Prozent unter dem Frontjahr. Beim Gas lagen die entsprechenden Werte bei 43,64, 31,37 und 27,21 €/MWh.
Im Strommarkt wirkten im Juli mehrere Faktoren gleichzeitig: hohe Temperaturen und damit verbundener Kühlbedarf, zeitweise eingeschränkte französische Kernkraftwerkskapazitäten, schwächere Windstromerzeugung sowie ein deutlich gestiegener Gaspreis.
Diese Faktoren trafen vor allem die kurzfristigen Kontrakte und Winterquartale. Die hinteren Lieferjahre reagierten erheblich schwächer.
Wer ausschließlich kurz vor Lieferbeginn beschafft, konzentriert seine Entscheidungen auf den vorderen Teil der Terminstruktur. Eine mehrjährige Beschaffung erlaubt es, Lieferjahre und Einkaufszeitpunkte getrennt zu betrachten. Daraus folgt keine Garantie für niedrigere Preise.
Auch Wettbewerber im Immobilien-Energieeinkauf setzen zunehmend auf strukturierte und längerfristige Beschaffungsansätze. Aktuelle Marktbeispiele zeigen unter anderem mehrjährige Ausschreibungen und Festpreisvereinbarungen für Immobilienportfolios.
Gas: Speicherstand und offene Liefermengen gemeinsam betrachten
Ende Juli 2026 waren die deutschen Gasspeicher zu 46,84 Prozent gefüllt. Zum gleichen Zeitpunkt lag der Füllstand 2025 bei 60,79 Prozent und 2024 bei 89,19 Prozent. Der Abstand zum Vorjahr betrug somit rund 14 Prozentpunkte.
Eine unmittelbare Versorgungslücke lässt sich daraus nicht ableiten. Ein geringerer Füllstand erhöht jedoch den Befüllungsbedarf vor der Heizperiode und die Sensitivität gegenüber zusätzlicher Nachfrage, kaltem Wetter oder Lieferstörungen.
Hinzu kommen geopolitische Risiken und der globale Wettbewerb um LNG. Für Immobilienportfolios ist deshalb neben dem Spotpreis entscheidend, wie die relevanten Terminprodukte bewertet werden und welche Mengen für die jeweiligen Lieferzeiträume noch offen sind.
Welche Energiekosten beim Eigentümer verbleiben
Das CO₂-Kostenaufteilungsgesetz verteilt CO₂-Kosten bei Wohngebäuden anhand des spezifischen CO₂-Ausstoßes zwischen Mieter und Vermieter. Bei Nichtwohngebäuden gilt grundsätzlich eine hälftige Aufteilung; gesetzliche Ausnahmen sind zu berücksichtigen.
Die 2026 beschlossene Neuausrichtung des Heizungsrechts verändert auch die Wirtschaftlichkeitsrechnung. Das Gebäudemodernisierungsgesetz hebt die bisherige 65-Prozent-Vorgabe auf. Für bestimmte neu eingebaute fossile Heizungen in vermieteten Bestandswohngebäuden erweitert es die Kostenteilung.
Ein Heizsystem ist daher nicht nur nach seiner Anfangsinvestition zu beurteilen. Relevant sind auch die Energie-, CO₂- und weiteren Betriebskosten, die während der Nutzungsdauer beim Eigentümer verbleiben. Energiebeschaffung, technische Dekarbonisierung und langfristige Cashflow-Planung gehören in eine gemeinsame Betrachtung.
Vom Betriebskostenbudget zu NOI und Investitionsplanung
Nicht jede Energiepreissteigerung belastet automatisch den NOI. Ob Kosten als Betriebskosten weitergegeben werden können, hängt von Mietvertrag, Nutzung und Rechtsrahmen ab.
Betriebskosten: Höhere Energiepreise erhöhen zunächst das Budget und gegebenenfalls die Gesamtnutzungskosten der Mieter.
Cashflow: Nicht umlagefähige Bestandteile wirken unmittelbar beim Eigentümer.
Vermietbarkeit: Hohe Nebenkosten können die Wettbewerbsfähigkeit eines Gebäudes beeinträchtigen.
Investitionen: Bei energieintensiven oder energetisch schwachen Gebäuden können daraus Fragen für Immobilienwert und CapEx-Planung entstehen.
Energiebeschaffung und Dekarbonisierung sollten deshalb gemeinsam gesteuert werden.
Vier Prüfschritte für Asset und Property Management
Aus dem Marktbild folgt weder, sämtliche offenen Mengen sofort zu fixieren, noch pauschal abzuwarten. Ausgangspunkt ist das verbleibende Preisrisiko des Portfolios.
Verträge und Daten konsolidieren: Lieferstellen, Laufzeiten, Kündigungsfristen, Lieferbeginn, Jahresverbräuche, Lastprofile beziehungsweise Standardlastprofile sowie beschaffte und offene Mengen zusammenführen. Vollständige Messstellen- und Verbrauchsdaten schaffen dafür die Grundlage.
Lieferjahresmatrix erstellen: Für 2027, 2028 und 2029 darstellen, welche Anteile des Strom- und Gasverbrauchs bereits preislich abgesichert sind.
Budget und Risikolimits abgleichen: Die Terminstruktur mit dem tragfähigen Kostenkorridor der Businessplanung vergleichen. Vertragsfristen und Ausschreibungsbedarf für das Property Management sichtbar machen.
Einkaufszeitpunkte prüfen: Eine zeitliche Verteilung kann das Risiko verringern, das gesamte Volumen in einer Hochpreisphase zu kontrahieren. Sie garantiert keinen niedrigeren Durchschnittspreis.
Beschaffungsregeln geben Orientierung
Wetter, Kraftwerksverfügbarkeit, Speicherentwicklung und geopolitische Ereignisse erschweren kurzfristige Preisprognosen. Steuerbar sind dagegen Beschaffungshorizont, Mengenaufteilung, Einkaufszeitpunkte, Vertragsstruktur, Ausschreibungsbreite und Entscheidungsregeln.
Der Bericht für Juli 2026 verdeutlicht, warum diese Entscheidungen auf Portfolioebene zusammengehören. Transparenz über Verbräuche, Laufzeiten, offene Mengen und Lieferjahre hilft, Preisrisiken mit Cashflow, NOI, Betriebskostenbudget und Dekarbonisierungsstrategie abzugleichen.
Vertiefend: Warum der Einkaufszeitpunkt allein keine Beschaffungsstrategie ersetzt.
Quellen und Datengrundlage
Die historischen Marktdaten und Berechnungen wurden aus dem NeoBid Marktbericht 07/2026 übernommen: Börsenstichtag 31.07.2026, regulatorischer Stand des ursprünglichen Berichts 20.08.2026. Die dort genannten Primärquellen umfassen EEX, EPEX, SMARD/Bundesnetzagentur, AGSI/Trading Hub Europe, Bundesgesetzblatt, Bundesregierung und EU-Kommission.
Die EEX veröffentlicht für Stromterminprodukte offizielle Settlement- und Final-Settlement-Daten. Die verlinkten amtlichen Rechtsquellen ergänzen die Einordnung der Eigentümerkosten.
Wie verteilen sich die offenen Preisrisiken in Ihrem Portfolio?
Besprechen Sie mit NeoBid, wie Lieferjahre, Vertragsfristen und Budgetgrenzen in einer strukturierten Energiebeschaffung zusammengeführt werden können.