„Spot ist doch immer günstiger.“ Für die Strombeschaffung eines Immobilienportfolios greift dieser Vergleich zu kurz. Niedrige Börsenpreise in der Vergangenheit sagen wenig darüber aus, welches Modell künftig zu Verbrauch, Budget und Risikotoleranz des Bestands passt.
Spot und Fixpreis verteilen Risiken unterschiedlich
Spotpreise reagieren kurzfristig auf Angebot und Nachfrage. Hohe Wind- und Solarstromerzeugung kann niedrige oder negative Börsenpreise begünstigen; knappe Erzeugung bei hoher Nachfrage kann die Preise steigen lassen. Für 2025 bestätigt die Bundesnetzagentur mehrere Hundert Stunden mit negativen Großhandelspreisen in Deutschland.
Das ist ein historischer Marktwert, keine Prognose für künftige Beschaffungskosten. Entscheidend ist, zu welchen Zeiten das Portfolio tatsächlich Strom verbraucht und wie der Liefervertrag Börsenpreise weitergibt. Netzentgelte, Abgaben und vertragliche Aufschläge können auch bei negativen Börsenpreisen anfallen.
Ein Fixpreis schafft dagegen Planungssicherheit für die vereinbarten Preisbestandteile und Mengen. Die Absicherung und die übernommenen Risiken gehen in die Kalkulation des Lieferanten ein. Umfang und Ausnahmen der Preisgarantie sind deshalb ebenso zu prüfen wie der ausgewiesene Arbeitspreis.
Warum ein günstiger Rückblick nicht ausreicht
Die Aussage „Spot ist immer günstiger“ blendet das Budgetrisiko aus. Ein niedriger Börsendurchschnitt muss nicht dem verbrauchsgewichteten Preis eines Immobilienportfolios entsprechen. Ebenso wenig lässt sich daraus ableiten, welches Modell im nächsten Lieferjahr günstiger sein wird.
Für Eigentümer, Asset Manager und Property Manager können Preisspitzen die Planung von Betriebskosten und Liquidität erschweren. Feste Nebenkostenbudgets, Mietvertragsregelungen und Renditeziele bestimmen mit, wie viel Schwankung wirtschaftlich tragbar ist. Das gilt auch dann, wenn ein Modell im Jahresdurchschnitt günstig erscheint.
Sechs Kriterien für die Beschaffungsentscheidung
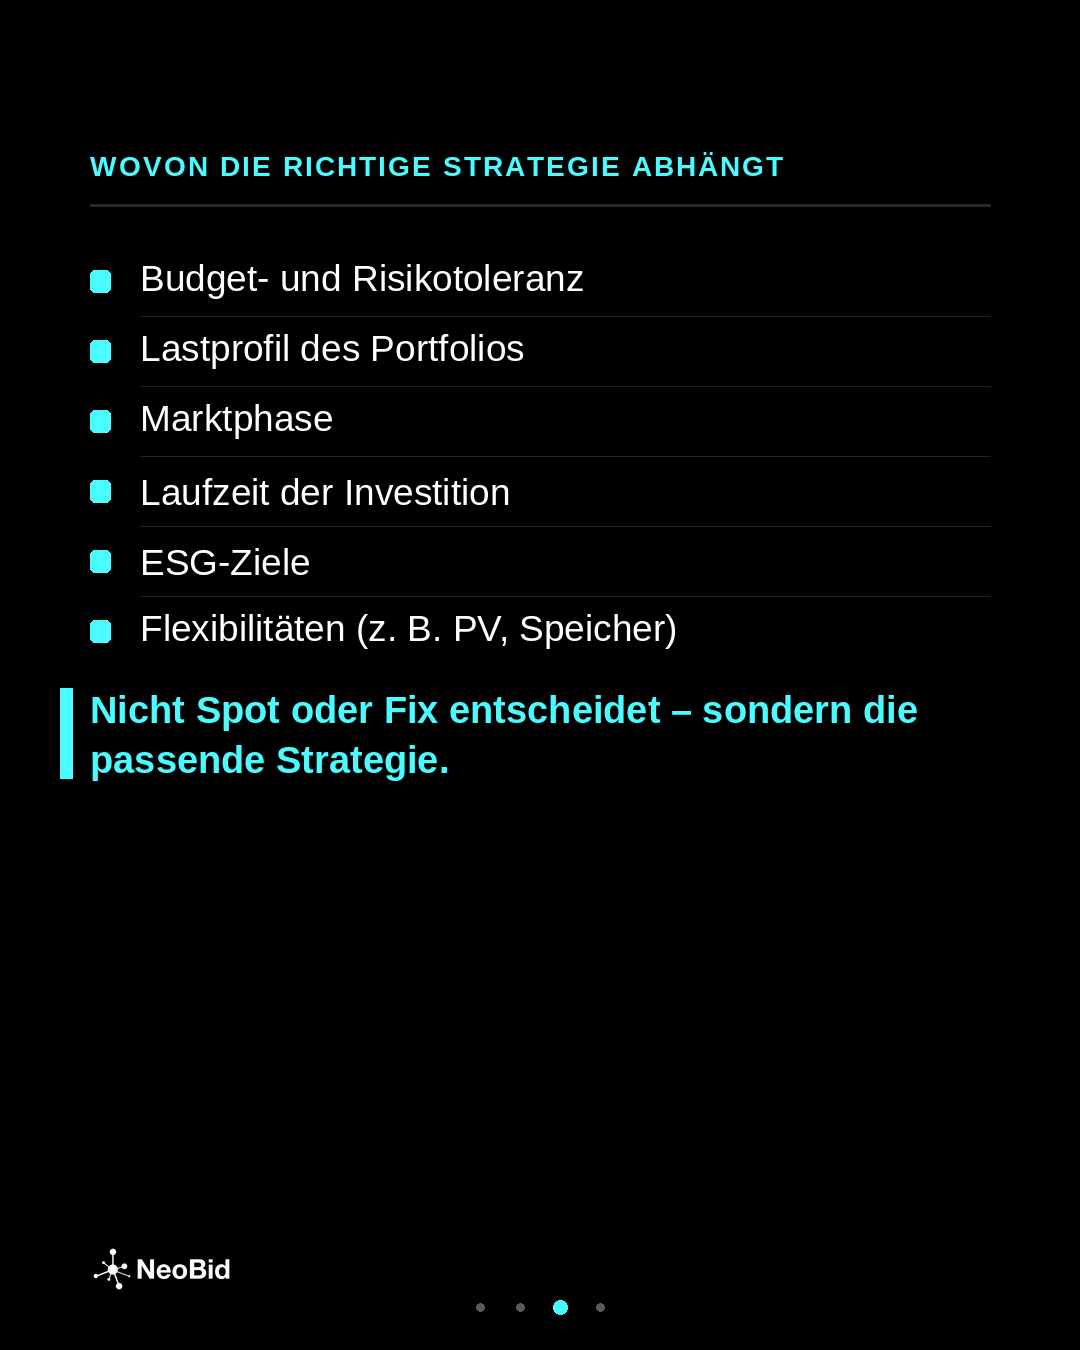
Budget- und Risikotoleranz: Welche Kostenabweichungen und kurzfristigen Spitzen kann das Portfolio tragen?
Lastprofil: Wann wird Strom benötigt, und wie gleichmäßig verteilt sich der Verbrauch?
Marktphase: Wie sind Terminmarktangebote im Verhältnis zu Budgetzielen und Risiken einzuordnen?
Haltedauer und Vertragslaufzeit: Passen Lieferverpflichtungen zu geplanten Verkäufen oder Nutzungsänderungen?
ESG-Ziele: Welche Anforderungen bestehen an Grünstrom, Herkunftsnachweise oder einen möglichen PPA-Anteil?
Flexibilität: Können Photovoltaik, Speicher oder steuerbare Verbraucher die Beschaffung und den Bezug beeinflussen?
Den Beschaffungsmix aus dem Portfolio ableiten
Je nach Ausgangslage kann eine Kombination aus fixierten und marktnahen Anteilen sinnvoll sein. Die Aufteilung braucht klare Budgetziele, Risikogrenzen und Zuständigkeiten. Eine allgemeingültige Quote gibt es dafür nicht.
NeoBid leitet die Beschaffungsstrategie aus Verbrauchsdaten, Zielen und Marktlage ab. Dabei werden vollständige Vertragskonditionen und mögliche Risiken verglichen. Der Beitrag zum Energieeinkauf für Immobilienportfolios ordnet diesen Schritt in den Gesamtprozess ein. Für einen langfristigen Grünstromanteil erläutert Mythos #5 die Voraussetzungen eines PPA.
Fazit: Kosten und Planungssicherheit gemeinsam bewerten
Spot ist weder immer günstiger noch grundsätzlich ungeeignet. Ein Fixpreis ist ebenfalls nicht automatisch die bessere Wahl. Maßgeblich ist, welcher Beschaffungsmix zu Verbrauch, Budget und Risikotoleranz des Bestands passt.
Sie möchten Spot- und Fixpreisanteile für Ihr Portfolio einordnen? NeoBid unterstützt Sie beim Vergleich der Modelle auf Basis Ihrer Verbrauchs- und Vertragsdaten.